Economista estadounidense
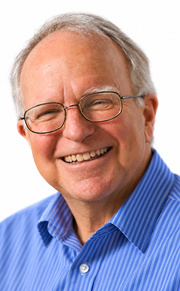
Michael Woodford nació en Chicopee, Massachusetts, Estados Unidos, en 1955. Economista especializado en macroeconomía y teoría monetaria, contribuyó a construir el marco neokeynesiano con el que se estudian las relaciones entre inflación, producción, tipos de interés y expectativas. En 2026 recibió, junto con Robert E. Hall, el Premio del Banco de Suecia en Ciencias Económicas en memoria de Alfred Nobel por sus aportaciones a los fundamentos microeconómicos de la estabilización macroeconómica.
Formación y carrera académica
Se graduó en la Universidad de Chicago en 1977, obtuvo el título de Derecho en Yale en 1980 y se doctoró en Economía en el Massachusetts Institute of Technology (MIT) en 1983, con la tesis Essays in Intertemporal Economics. Su formación combinó así el estudio de las instituciones con el análisis matemático de decisiones económicas que producen efectos a lo largo del tiempo.
En 1981, antes de terminar el doctorado, fue elegido miembro del programa de becas de la Fundación MacArthur. La distinción, concedida cuando tenía 26 años, se prolongó hasta 1986. Comenzó su carrera docente en Columbia en 1984, pasó a la Universidad de Chicago en 1986 y llegó a Princeton en 1995. Allí ocupó la cátedra Harold H. Helm de Economía y Banca entre 1998 y 2004. Ese último año regresó a Columbia como catedrático John Bates Clark de Economía Política; también dirigió su Departamento de Economía entre 2022 y 2025.
Las expectativas que pueden provocar una crisis
Sus primeros trabajos se centraron en una pregunta difícil: ¿puede una economía experimentar altibajos solo porque sus participantes esperan que ocurran? En Stationary Sunspot Equilibria in a Finance Constrained Economy (1986) y Three Questions About Sunspot Equilibria as an Explanation of Economic Fluctuations (1987), estudió los llamados sunspot equilibria, equilibrios en los que las expectativas autocumplidas pueden generar fluctuaciones sin que exista un cambio equivalente en los fundamentos productivos.
La posibilidad de que una creencia colectiva modifique la actividad real anticipaba una preocupación que reaparecería en toda su obra: no basta con conocer lo que un banco central hace; también importa lo que hogares y empresas creen que hará. Ese vínculo entre expectativas, estabilidad y reglas de actuación sería decisivo en sus investigaciones posteriores.
La construcción de la nueva macroeconomía keynesiana
Tras la crisis inflacionaria de la década de 1970, los modelos asociados a John Maynard Keynes recibieron críticas por no incorporar suficientemente las expectativas y las respuestas individuales a las políticas públicas. Woodford participó en la elaboración de una alternativa que conservaba la importancia de la demanda y de las rigideces de precios, pero partía de decisiones explícitas de familias y empresas.
Su colaboración con Julio Rotemberg fue especialmente importante. En An Optimization-Based Econometric Framework for the Evaluation of Monetary Policy (1997) construyeron y estimaron un modelo de equilibrio general con competencia imperfecta y precios que no se ajustan inmediatamente. El trabajo mostró cómo contrastar con datos observados una teoría capaz de explicar por qué una variación de los tipos de interés puede afectar temporalmente a la producción y al empleo. Fue un puente entre los fundamentos microeconómicos y las herramientas cuantitativas de política monetaria.
Interest and Prices: tres relaciones para entender la economía
En 2003 publicó Interest and Prices: Foundations of a Theory of Monetary Policy, su obra central. El libro organizó y desarrolló la teoría neokeynesiana de la política monetaria y mostró cómo formular reglas coherentes con los objetivos de estabilidad de precios y de actividad económica. Recibió el premio de la Association of American Publishers al mejor libro profesional o académico de Economía correspondiente a ese año.
El núcleo del modelo puede entenderse mediante tres relaciones. La primera describe la demanda agregada: hogares y empresas deciden cuánto gastar e invertir según el tipo de interés real y sus expectativas sobre el futuro. La segunda es la curva de Phillips neokeynesiana: la inflación depende, entre otros factores, de la inflación que las empresas esperan y de las presiones sobre sus costes, en un contexto donde muchos precios se modifican con retraso. La tercera es una regla de política monetaria: el banco central ajusta los tipos de interés en respuesta a la inflación y a las desviaciones de la actividad respecto de un nivel sostenible.
Las tres piezas interactúan. Una subida de tipos puede moderar la demanda; una demanda menor reduce las presiones inflacionarias; y la expectativa de cómo reaccionará el banco central influye desde el primer momento en las decisiones privadas. La aportación de Woodford no consistió en inventar por separado esas tres relaciones, sino en contribuir decisivamente a integrarlas en una construcción coherente, susceptible de evaluación y útil para comparar alternativas de política monetaria.
Esta arquitectura se convirtió en una referencia para los modelos empleados por los bancos centrales, aunque sus versiones aplicadas suelen incorporar más sectores, perturbaciones y mecanismos financieros que el esquema básico. También permitió estudiar por qué una actuación previsible y creíble puede resultar más eficaz que una sucesión de decisiones improvisadas.
Cuando los tipos de interés llegan a cero
Junto con Gauti Eggertsson, Woodford analizó qué ocurre cuando un banco central no puede reducir más los tipos de interés para combatir una recesión. En The Zero Bound on Interest Rates and Optimal Monetary Policy (2003), ambos mostraron que, bajo determinadas condiciones, anunciar de forma creíble una política futura podía estimular la economía incluso cuando las bajadas convencionales de tipos ya no eran posibles. En Policy Options in a Liquidity Trap (2004) y otros trabajos ampliaron el examen de las opciones disponibles en una trampa de liquidez.
Estas ideas ayudaron a fundamentar la forward guidance, la comunicación anticipada de la orientación futura de los tipos de interés. En una explicación pública de 2025, Woodford recordó el cambio de mentalidad que supuso pasar de bancos centrales poco dispuestos a adelantar sus decisiones a instituciones que consideran sus anuncios parte del propio instrumento monetario. La Reserva Federal había ensayado esa orientación en 2003; después de la crisis financiera de 2008, la estrategia adquirió una importancia mucho mayor.
La eficacia de esta comunicación no está garantizada: depende de su credibilidad, de la interpretación de los destinatarios y de las circunstancias económicas. Algunos modelos iniciales atribuían efectos excesivamente grandes a promesas sobre tipos de interés muy lejanos, una dificultad conocida como forward guidance puzzle. Woodford también investigó esos límites, así como la interacción entre política monetaria y fiscal.
De las expectativas racionales a la cognición imperfecta
Otra dimensión de su obra surgió de preguntarse si los individuos pueden comprender y anticipar, con la precisión que presuponen muchos modelos, todas las consecuencias de las decisiones económicas. Sus trabajos posteriores no supusieron una retractación de la teoría de las expectativas racionales, sino la ampliación de sus herramientas mediante supuestos de racionalidad limitada, horizontes de planificación finitos y procesamiento imperfecto de la información.
Su investigación se acercó así a la psicología cognitiva y la neurociencia. En Optimally Imprecise Memory and Biased Forecasts (2024), con Rava Azeredo da Silveira y Yeji Sung, examinó cómo las restricciones de memoria pueden producir errores sistemáticos en las previsiones. En Behavioral Signatures of Cognitive Noise, difundido en septiembre de 2026 como documento de trabajo del National Bureau of Economic Research junto con Ryan Oprea, estudió cómo la representación imprecisa de la información en el cerebro puede explicar decisiones variables y anomalías observadas en la economía del comportamiento.
El recorrido conecta dos preguntas que parecen distintas: cómo coordinar las expectativas de millones de agentes económicos y cómo forma cada individuo esas expectativas cuando dispone de una capacidad de atención y memoria limitada. En ambas, la información y su interpretación ocupan el centro del problema.
Publicaciones, reconocimientos y Premio Nobel
Además de su principal tratado, editó con John B. Taylor el Handbook of Macroeconomics (1999), con Ben Bernanke The Inflation Targeting Debate (2005) y con Benjamin M. Friedman el Handbook of Monetary Economics (2011). Publicó asimismo, junto con Stephanie Schmitt-Grohé y Martín Uribe, el manual International Macroeconomics (2022).
Entre sus distinciones figuran el Premio Deutsche Bank de Economía Financiera (2007), el Premio Banque de France/Toulouse School of Economics de Economía Monetaria y Finanzas (2018), el Premio Erwin Plein Nemmers de Economía (2024) y el Premio Fundación BBVA Fronteras del Conocimiento (2025), compartido con Olivier Blanchard y Jordi Galí por sus contribuciones a la macroeconomía neokeynesiana.
El 12 de octubre de 2026, la Real Academia Sueca de Ciencias le concedió el Premio del Banco de Suecia en Ciencias Económicas en memoria de Alfred Nobel, compartido con Robert E. Hall. El reconocimiento destacó la importancia de construir explicaciones de las crisis y de su posible estabilización a partir de las decisiones de hogares y empresas. Los modelos asociados a Woodford proporcionaron un lenguaje común para estudiar cómo las expectativas, las rigideces de precios y las decisiones de los bancos centrales se influyen mutuamente, sin eliminar por ello la incertidumbre ni las controversias sobre cuál es la política adecuada en cada crisis.