
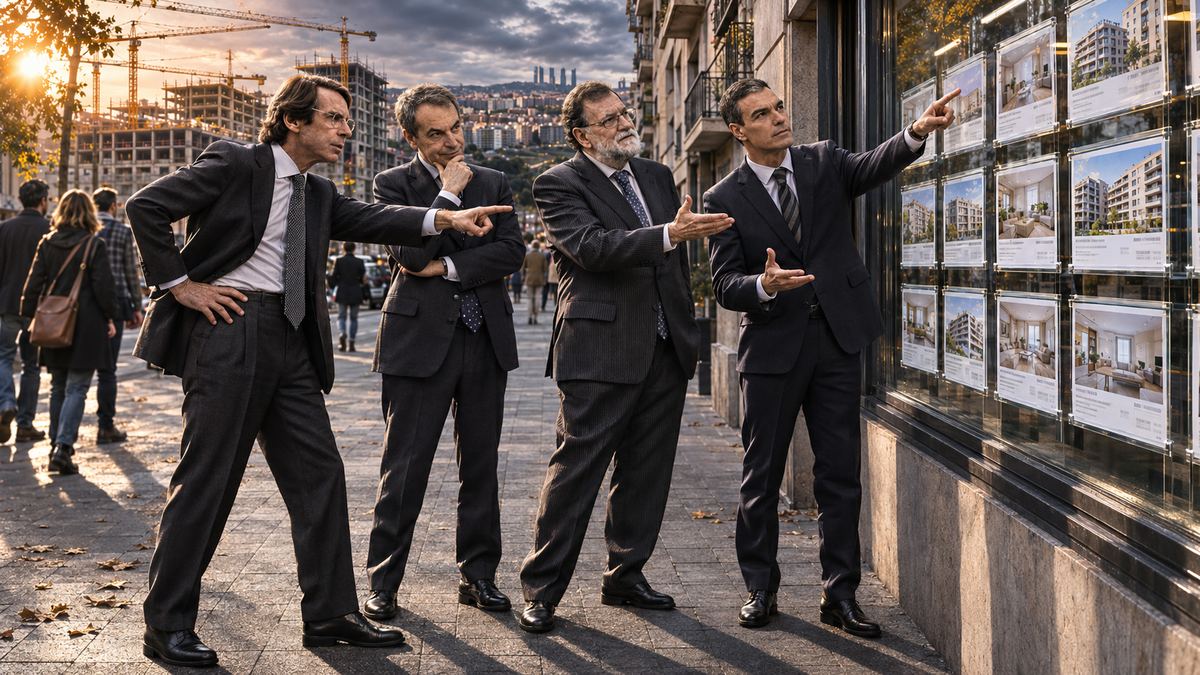
Hubo un tiempo en que España parecía una obra interminable. Se construían pisos junto al mar, urbanizaciones a las afueras y bloques enteros donde poco antes había campos. Las grúas daban trabajo, los bancos prestaban dinero y comprar una vivienda parecía una decisión que siempre saldría bien. En 2006 se empezaron más de 760.000 casas. Dieciocho años después, en 2024, apenas 136.000. ¿Cómo pasó el país de construir tanto a necesitar más viviendas precisamente donde la gente quiere vivir?
La respuesta atraviesa cuatro gobiernos y una crisis que cambió el paisaje. También obliga a distinguir dos cosas: cuántas casas hay en España y cuántas están disponibles, a un precio asumible, en el lugar donde alguien tiene su trabajo y su vida.
Cuando todos querían un piso
Durante los gobiernos de José María Aznar, entre 1996 y 2004, el ladrillo se convirtió en uno de los grandes motores económicos. Había crédito, compradores y trabajo en las obras. También llegaban trabajadores de otros países, muchos de los cuales encontraron empleo en la construcción y en otros sectores que crecían a su alrededor.
Una promoción vendida animaba a empezar la siguiente. Los ayuntamientos decidían sobre suelo y urbanismo; las empresas buscaban terrenos rentables; los bancos financiaban compras. Aquella rueda parecía beneficiar a todos. Pero el lugar donde convenía construir una urbanización no siempre coincidía con el lugar donde una familia necesitaría vivir años después.
Y había otro detalle: una casa puede construirse para vivir en ella, para pasar las vacaciones o para intentar venderla más cara. Desde fuera todas suman una vivienda nueva. Para quien busca residencia habitual, no son lo mismo.
El año en que sobraban las grúas
Con José Luis Rodríguez Zapatero en la Moncloa, la fiebre alcanzó su punto más alto. En 2006 se iniciaron 762.540 viviendas libres y protegidas. Era una cantidad difícil de imaginar: más de dos mil viviendas comenzadas cada día, en promedio.
En 2005, el Gobierno impulsó una regularización extraordinaria de trabajadores extranjeros. La inmigración formaba ya parte del cambio de España: aportaba mano de obra, vecinos y compradores. Pero la burbuja no estalló porque llegaran inmigrantes. Se había inflado con préstamos, expectativas de ganancias y un negocio que necesitaba seguir vendiendo para mantenerse en marcha.
Cuando llegó la crisis financiera, la maquinaria se paró. Muchas promociones quedaron sin comprador. Las empresas cerraron, se destruyó empleo y miles de familias tuvieron problemas para pagar sus hipotecas. La paradoja parecía resuelta de la peor manera: había gente que necesitaba casa y edificios que nadie conseguía vender.
Sin embargo, una vivienda vacía en una urbanización alejada no podía trasladarse a Madrid, Barcelona o cualquier otra ciudad donde hubiera empleo. Los pisos no tienen ruedas. Y el precio al que alguien está dispuesto a vender tampoco tiene por qué ser el que otra persona puede pagar.
Después de la fiesta, nadie quería repetirla
Mariano Rajoy llegó al Gobierno en 2011, cuando el derrumbe todavía se notaba en los bancos, las empresas y las familias. Había que reparar el sistema financiero y recuperar puestos de trabajo. La construcción, que tanto había pesado en la economía, perdió protagonismo.
Era comprensible que nadie quisiera volver a fabricar otra burbuja. Pero dejar atrás los excesos no garantizaba levantar las viviendas que harían falta después. Las constructoras habían perdido actividad, el crédito era diferente y poner en marcha una promoción seguía exigiendo suelo, permisos, financiación y tiempo.
Durante aquellos años se veía con claridad un problema que iba a permanecer: España podía tener pisos vacíos y, al mismo tiempo, dificultades para encontrar vivienda en los lugares más solicitados. La pregunta no era solo cuántos edificios existían. Era dónde estaban y quién podía acceder a ellos.
Más vecinos, muchas menos casas nuevas
Con Pedro Sánchez, presidente desde 2018, la población volvió a crecer con fuerza tras la pandemia. En octubre de 2026 España rozaba los 50 millones de residentes. Más de diez millones habían nacido en el extranjero. El país ganaba habitantes, pero no aparecían casas al mismo ritmo en las ciudades y localidades con mayor demanda. Y no solo por la inmigración: cuando una pareja se separa, necesita dos viviendas; cuando un joven se emancipa, aparece otro hogar; cuando cada vez más personas viven solas, aumenta la demanda aunque no crezca igual la población. Además, el empleo atrae a unos lugares más que a otros.
La ley estatal de vivienda de 2023 introdujo nuevas medidas sobre el alquiler y otras cuestiones. Pero ninguna ley puede levantar un edificio de un día para otro. Entre elegir suelo, tramitar permisos, financiar las obras y entregar las llaves pueden pasar años.
El Banco de España calculó en junio de 2026 que entre 2021 y 2025 España había creado unos 750.000 hogares más que viviendas nuevas terminadas, un 3,7 % de los hogares residentes en 2025. No significa que falten exactamente 750.000 casas habitables: parte de la demanda se absorbe con viviendas existentes, cambios de uso y hogares compartidos. Pero muestra cuánto se ha quedado atrás la construcción nueva. Solo en 2025 se formaron unos 240.000 hogares y se terminaron aproximadamente 92.000 viviendas.
Y en 2024 se iniciaron unas 136.000: muy lejos de las más de 760.000 de 2006. El objetivo no sería volver a aquella locura constructora. Hacer cientos de miles de pisos donde nadie los necesita tampoco sirve. Lo difícil es construir suficientes donde sí hacen falta y conseguir que sus precios sean compatibles con los salarios.
Los pisos que existen, pero no están disponibles
Hay un segundo problema: de qué sirve un piso si no puedes pagar el alquiler. El Banco de España advierte de que una proporción relevante de hogares inquilinos destina más del 30 % de su renta neta al arrendamiento. No basta con que haya anuncios. Importa qué parte del sueldo se lleva cada uno.
También se ha reducido la construcción de viviendas protegidas. Según el Banco de España, en los años noventa se terminaban unas 62.000 al año, en los 2000 unas 56.000 y entre 2015 y 2024 apenas 9.000 anuales de media. En 2025 fueron unas 11.000. Además, no toda vivienda protegida acaba formando parte de un parque estable de alquiler asequible: muchas se venden a precio limitado. Cuando desaparece ese apoyo permanente, las familias quedan más expuestas a los precios del mercado.
Y están los otros usos. En 2025 se estimaban unas 355.000 viviendas turísticas de media, alrededor del 1,5 % del parque nacional. No explican por sí solas el problema español, pero pueden reducir la oferta residencial en barrios y municipios concretos. Hay también segundas residencias, pisos vacíos y casas que necesitan reformas. Una vivienda contada no siempre es una vivienda disponible.
La factura de cuatro gobiernos
¿Quién responde por todo esto? Hay responsabilidades diferentes y conviene ponerles nombre. Durante el gobierno de Aznar se consolidó un modelo de crecimiento muy apoyado en el ladrillo y el crédito. Con Zapatero se alcanzó el récord de construcción y después estalló una burbuja que dejó viviendas sin vender y familias endeudadas. Con Rajoy se atendieron las secuelas financieras de aquella crisis, pero la construcción residencial siguió muy lejos de sus antiguos niveles. Y bajo Sánchez, mientras la población y los nuevos hogares crecían, la oferta de vivienda nueva no consiguió seguirles el ritmo.
No tuvieron el mismo problema delante ni tomaron las mismas decisiones. Tampoco sería serio cargarles por igual el resultado. Pero la sucesión de gobiernos revela una responsabilidad política que no desaparece porque el urbanismo dependa también de comunidades autónomas y ayuntamientos. El Estado legisla y financia; las autonomías regulan y gestionan; los municipios planifican y conceden licencias. Cuando tres administraciones intervienen en una solución, pueden cooperar o repartirse las excusas. La vivienda necesita lo primero.
El Banco de España ha advertido de los obstáculos del suelo, la gestión urbanística y la lentitud de la construcción. Corregirlos exige decisiones que tardan años en dar fruto; precisamente por eso no basta con anunciar medidas cuando los alquileres ya se han disparado. La responsabilidad se mide por viviendas efectivamente entregadas, por su ubicación, por sus precios y por cuánto tiempo siguen siendo asequibles, no por el tamaño de las promesas. A quien gobierna hoy le corresponde responder por lo que hace ahora; a quienes gobernaron antes, por las decisiones y omisiones de su etapa. El ciudadano no puede mudarse a una promesa, ni solicitar una hipoteca sobre una rueda de prensa. Necesita una puerta, cuatro paredes y unas llaves.
Fuentes
INE: población a 1 de octubre de 2026; Observatorio de Vivienda y Suelo: viviendas iniciadas; Banco de España: Informe Anual 2025; BOE: Ley 12/2023, por el derecho a la vivienda.
